
A estratégia jurídica que protege sua margem de lucro contra a bitributação da transição tributária
Se você é gestor, empreendedor ou dono de uma pequena ou média empresa no Brasil, provavelmente já sentiu na pele o quanto a legislação tributária muda depressa — e quase sempre a favor do Fisco. Pois bem: pela primeira vez em muito tempo, uma decisão judicial virou o jogo a favor do contribuinte. Uma empresa conseguiu liminar e retirou IBS e CBS da base do ICMS, abrindo um precedente que todo empresário brasileiro precisa entender agora, e não daqui a seis meses, quando a fatura já tiver chegado inflada.
O caso é recente e concreto. A Privalia Brasil S.A. impetrou um mandado de segurança preventivo contra a Fazenda paulista, buscando uma resposta clara para uma pergunta que já incomodava contadores e advogados tributaristas em todo o país: o Estado pode incluir os novos tributos da Reforma — o IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços) — dentro da base de cálculo do ICMS? A 16ª Vara da Fazenda Pública de São Paulo, sob a análise do juiz Márcio Ferraz Nunes, respondeu que não. A liminar concedida autorizou a empresa a excluir IBS e CBS da base do ICMS durante todo o período de transição entre o sistema tributário atual e o novo modelo, que se estende entre 2026 e 2027.
Essa não é uma discussão de bastidores contábeis distante da realidade do pequeno empresário. É dinheiro saindo do caixa da sua empresa, mês após mês, sem respaldo legal algum. E é exatamente por isso que decisões como essa merecem virar pauta de reunião de diretoria, não apenas nota de rodapé em boletim jurídico.
Para entender a gravidade do problema, é preciso voltar ao conceito básico de base de cálculo. A base de cálculo é o valor sobre o qual incide a alíquota de um imposto. Quando o Fisco insere um tributo dentro da base de outro tributo, cria-se o fenômeno conhecido como "imposto sobre imposto" — uma distorção que infla artificialmente a carga tributária sem que exista qualquer aumento real de faturamento ou de valor agregado na operação.
No caso analisado, a tese vencedora se apoiou no chamado "silêncio eloquente" da Lei Complementar 227/2026. A norma foi explícita ao determinar que o Imposto Seletivo (IS) deve compor a base de cálculo do ICMS. Contudo, em nenhum momento a lei mencionou o IBS ou a CBS nessa mesma condição. No Direito Tributário brasileiro, esse tipo de omissão não é acidental nem pode ser preenchido por interpretação administrativa favorável ao Fisco. Como resumiu o próprio magistrado ao fundamentar a decisão:
"A inexistência de regra semelhante para o IBS e a CBS indica que a ampliação da base de cálculo do ICMS não pode ser feita por meio de interpretação administrativa, exigindo previsão legal expressa que, no momento, é inexistente."
Em outras palavras: o que a lei não autoriza expressamente, a Secretaria da Fazenda não pode simplesmente decidir cobrar. Esse princípio — o da estrita legalidade tributária — é a base jurídica que permitiu à empresa excluir IBS e CBS da base do ICMS e é também o fundamento que outras empresas podem, e devem, usar para buscar proteção equivalente.
Números ajudam a tornar tangível o que, à primeira vista, parece só "discussão jurídica". Imagine uma operação comercial de R$ 1.000,00. Sem a exclusão do IBS e da CBS da base do ICMS, considerando uma alíquota de ICMS de 18% e estimativas de 10% para o IBS e 15% para a CBS, a base de cálculo salta de R$ 1.000,00 para R$ 1.250,00.
ICMS de R$ 180,00 sobre uma base de R$ 1.000,00 — exatamente o que a lei autoriza.
ICMS de R$ 225,00 sobre uma base de R$ 1.250,00, já contaminada por IBS e CBS.
R$ 45,00 a mais pagos indevidamente — um aumento de 25% no imposto estadual sem qualquer receita adicional.
Agora multiplique essa diferença pelo volume mensal de operações da sua empresa. Para um negócio de médio porte que fatura centenas de operações por semana, essa distorção pode representar dezenas ou até centenas de milhares de reais por ano — dinheiro que deveria estar reinvestido em estoque, folha de pagamento ou expansão, e não drenado silenciosamente para os cofres públicos. É exatamente esse tipo de erosão de margem EBITDA que motivou a Privalia a buscar respaldo judicial para excluir IBS e CBS da base do ICMS antes que o prejuízo se tornasse irreversível.
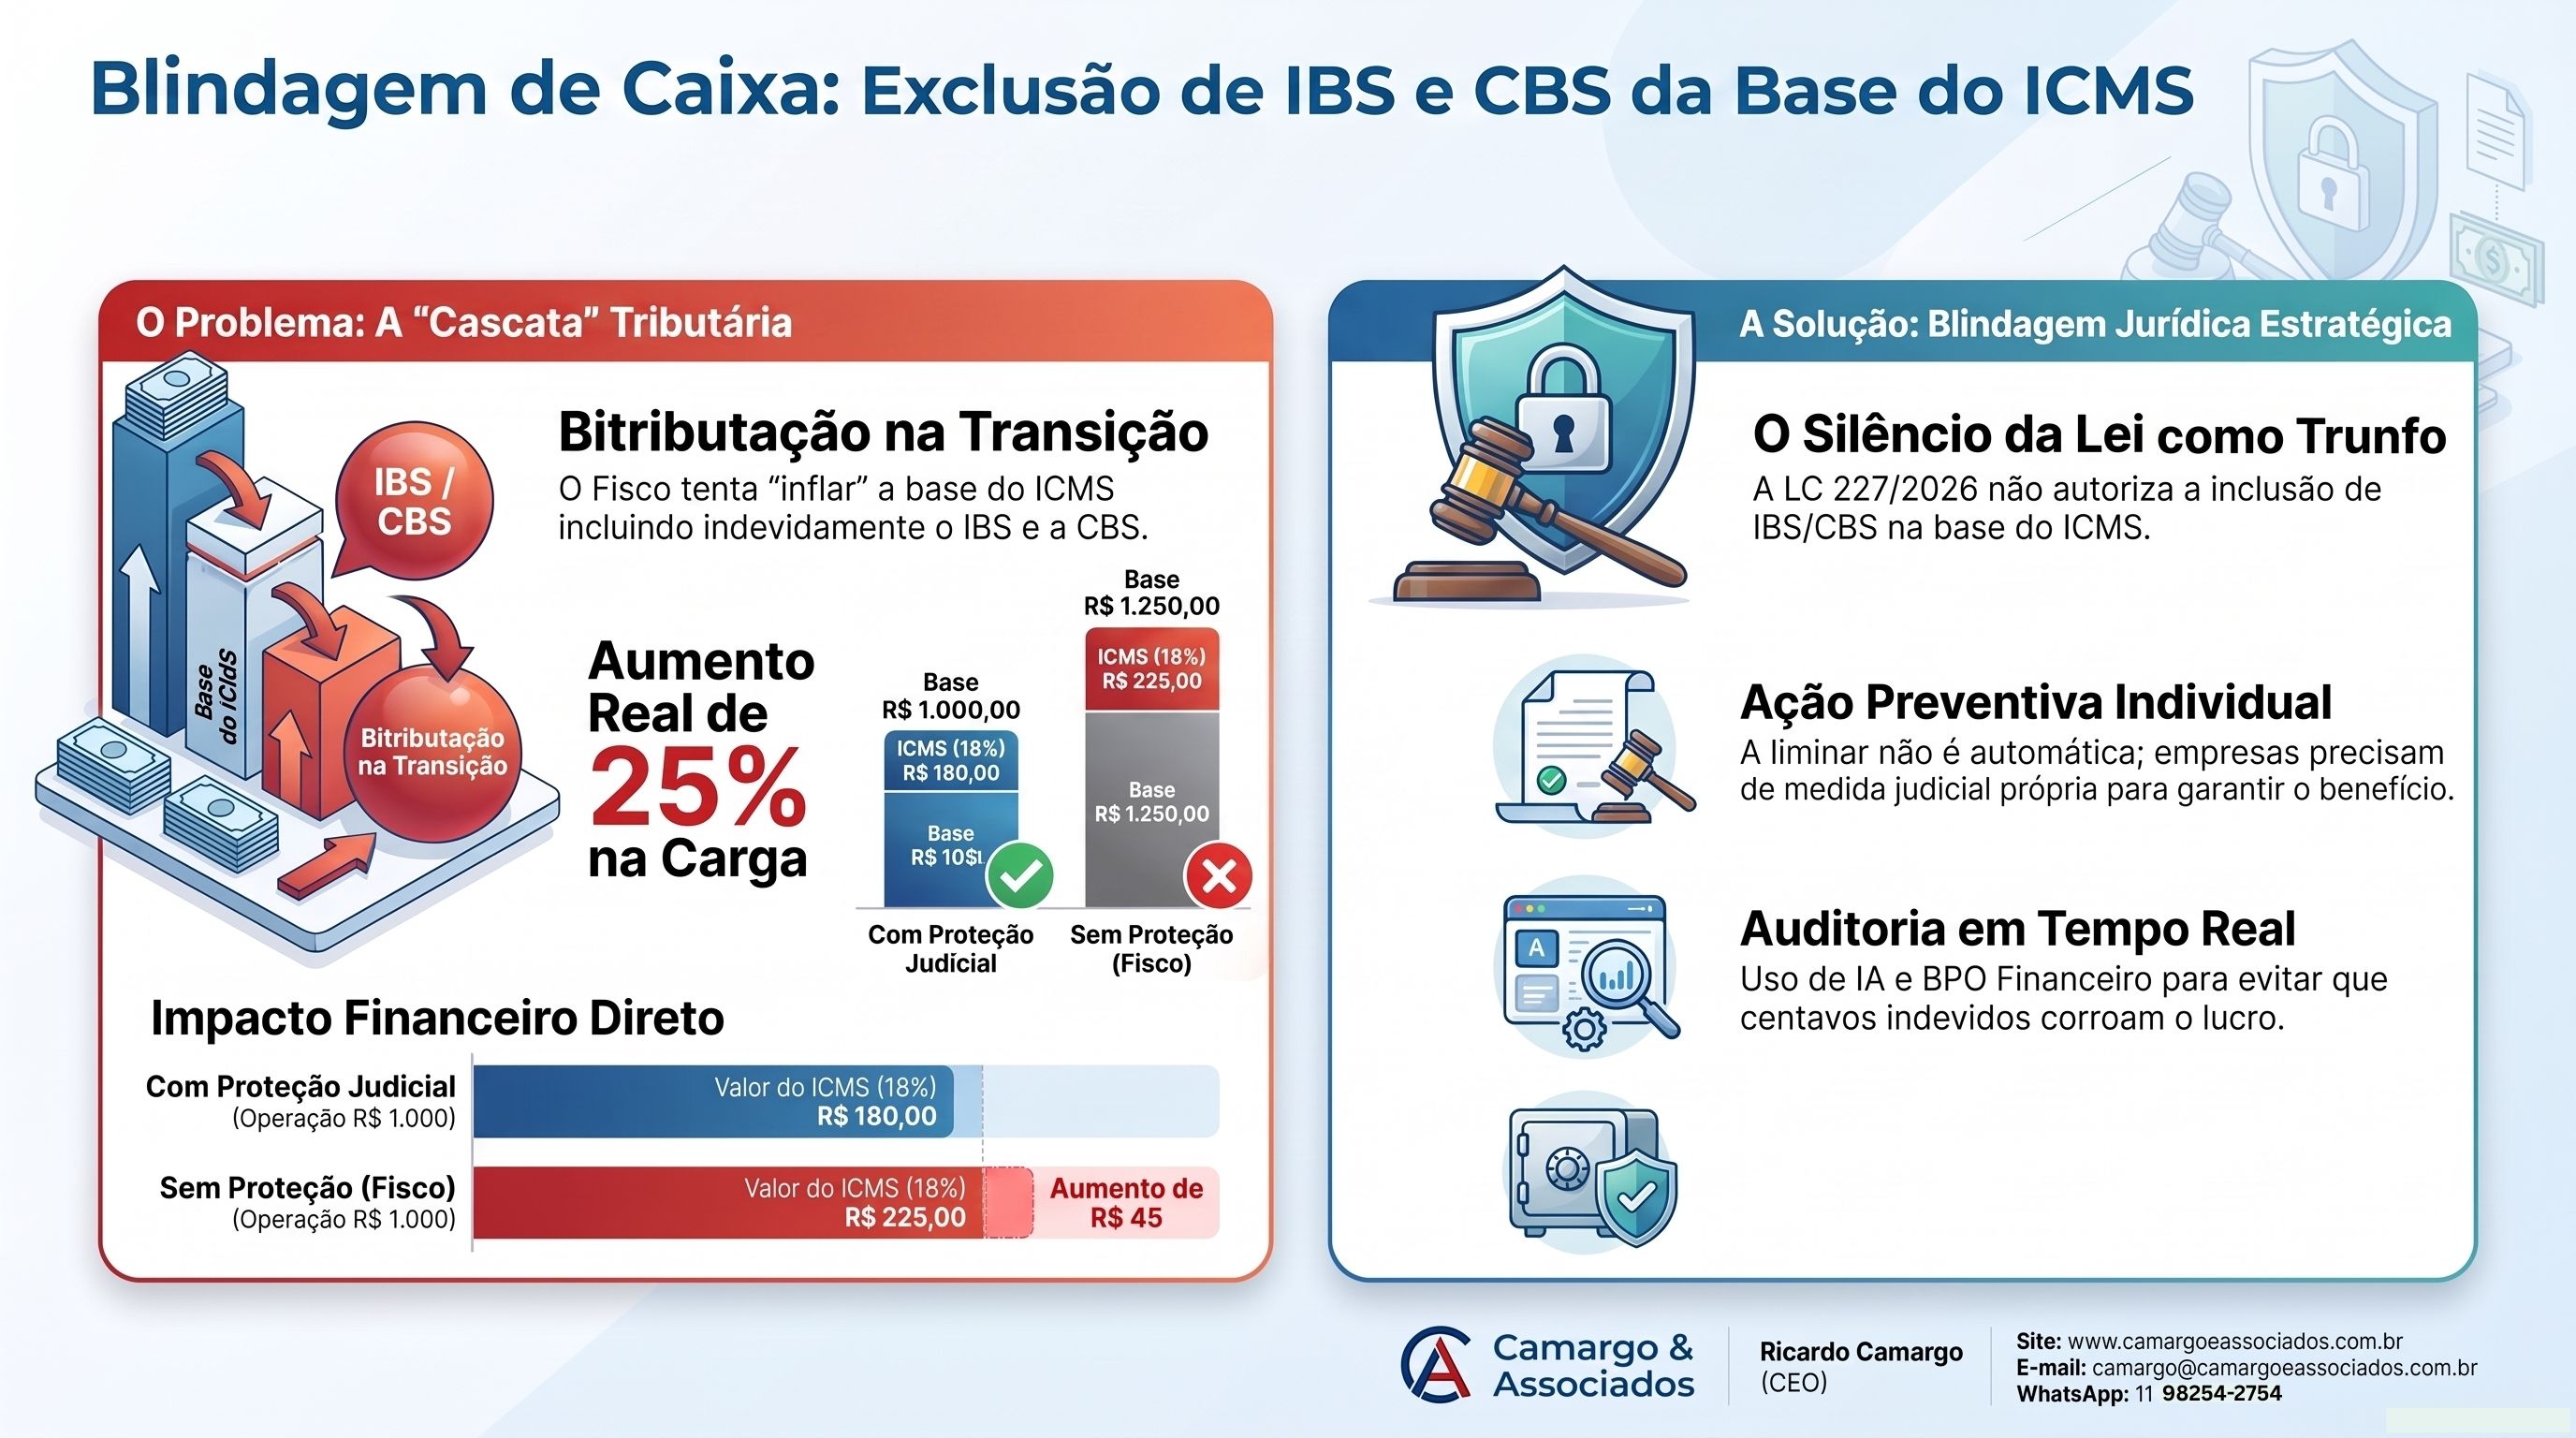
Aqui está o ponto mais importante — e o mais frequentemente ignorado por gestores ocupados com a operação do dia a dia. A liminar conquistada pela Privalia tem efeito "inter partes", ou seja, ela beneficia exclusivamente a empresa que entrou com a ação. Nenhuma outra empresa está automaticamente protegida por essa decisão, por mais semelhante que seja sua situação fiscal.
Isso cria um cenário perigoso de desigualdade competitiva. Se o seu concorrente direto obtiver uma liminar própria para excluir IBS e CBS da base do ICMS e a sua empresa não tomar a mesma iniciativa, ele passará a operar com um custo tributário estruturalmente menor. Na prática, isso significa que ele poderá precificar de forma mais agressiva, ganhar margem para investir em marketing ou simplesmente engordar o lucro líquido — enquanto sua empresa continua financiando, sem necessidade, uma cobrança que o próprio Judiciário já reconheceu como indevida.
Esse é o tipo de assimetria que separa empresas que crescem de forma sustentável durante a Reforma Tributária daquelas que perdem competitividade sem nem perceber o motivo. E é justamente aqui que entra o papel de uma consultoria especializada: identificar, com rigor técnico, o momento certo e a estratégia jurídica adequada para que cada empresa busque sua própria proteção judicial.
Não é razoável esperar que outros estados sigam voluntariamente o entendimento firmado em São Paulo. Pelo contrário: no que muitos especialistas já chamam de "Guerra Fiscal 2.0", é bastante provável que Secretarias de Fazenda estaduais mantenham interpretações divergentes e agressivas, priorizando metas de arrecadação em detrimento da segurança jurídica do contribuinte. Isso significa que empresas de diferentes estados — e até mesmo empresas do mesmo setor — podem enfrentar tratamentos tributários completamente distintos ao longo de 2026 e 2027.
Diante desse cenário fragmentado, esperar por uma "pacificação" do tema nos tribunais superiores é uma estratégia arriscada. Processos que chegam ao Superior Tribunal de Justiça ou ao Supremo Tribunal Federal podem levar anos para serem julgados, e a recuperação de valores pagos indevidamente via precatórios costuma ser lenta e incerta. Para o pequeno e médio empresário, a mensagem é direta: a segurança jurídica para excluir IBS e CBS da base do ICMS depende de ação individual e preventiva, não de esperar que "alguém resolva isso lá em cima".
É exatamente neste ponto que a experiência técnica faz toda a diferença entre reagir tarde demais e agir com antecedência estratégica. Sob a liderança de Ricardo Camargo, CEO da Camargo & Associados, a consultoria construiu uma metodologia específica para identificar, monitorar e agir sobre distorções como essa antes que elas se traduzam em prejuízo realizado no balanço do cliente.
IA aplicada ao BPO Financeiro para auditar XMLs de notas fiscais em tempo real, identificando quando IBS e CBS são indevidamente incorporados à base do ICMS.
Acompanhamento das decisões judiciais estado a estado, indicando quando e onde buscar uma medida preventiva própria.
Simulações personalizadas do impacto da bitributação sobre o fluxo de caixa e a margem EBITDA da sua empresa.
O que chamamos de "SEO Tributário": damos visibilidade a créditos que a contabilidade tradicional deixa passar despercebidos.
Orientação para avaliar, junto a advogados, a viabilidade do seu próprio mandado de segurança preventivo.
Diante de tudo o que foi exposto, qual deve ser o próximo passo prático do seu negócio? Reunimos abaixo um roteiro objetivo para gestores e pequenos empresários que não querem esperar o prejuízo bater à porta:
Empresas que conseguem excluir IBS e CBS da base do ICMS de forma preventiva ganham uma vantagem estrutural sobre concorrentes que permanecem inertes. Isso se traduz em preços mais competitivos, margens mais saudáveis e maior capacidade de investimento durante um período em que grande parte do mercado ainda está se adaptando às novas regras. Para o pequeno e médio empresário, essa é uma oportunidade rara de sair na frente simplesmente por adotar uma postura proativa — algo que, historicamente, exigia estruturas jurídicas e contábeis que só grandes corporações possuíam.
Significa retirar o valor correspondente ao IBS e à CBS do cálculo do ICMS, evitando que um imposto seja calculado "em cima" de outro, o que gera cobrança indevida e mais cara do que a prevista em lei.
Não. A liminar tem efeito inter partes, ou seja, protege apenas a empresa que entrou com a ação. Cada empresa interessada em excluir IBS e CBS da base do ICMS precisa avaliar sua própria medida judicial.
Porque ela previu expressamente a inclusão do Imposto Seletivo na base do ICMS, mas não mencionou o IBS e a CBS. Esse silêncio é interpretado pelo Judiciário como impeditivo para que o Fisco amplie a base de cálculo por conta própria.
Em muitos casos, sim, dependendo do prazo prescricional e da documentação fiscal disponível. Por isso a auditoria com Inteligência Artificial oferecida pela Camargo & Associados é fundamental para identificar essas oportunidades.
A transição entre o sistema tributário atual e o novo modelo com IBS e CBS se estende principalmente entre 2026 e 2027, período em que a coexistência de regras cria justamente esse tipo de insegurança jurídica.
Por meio de auditoria fiscal automatizada, monitoramento jurídico contínuo, planejamento tributário de transição e suporte estratégico para avaliar, junto a especialistas jurídicos, a viabilidade de uma medida preventiva própria.
A decisão da 16ª Vara da Fazenda Pública de São Paulo, que permitiu à Privalia Brasil S.A. excluir IBS e CBS da base do ICMS, é mais do que uma vitória pontual: é um sinal claro de que o Fisco tentará, em cada nova etapa da Reforma Tributária, ampliar sua arrecadação além do que a lei efetivamente autoriza. Para gestores, pequenos e médios empresários, a mensagem é simples: a proteção judicial não é automática, e contar com uma consultoria especializada é o que separa empresas que atravessam a transição com segurança daquelas que descobrem o prejuízo tarde demais.
Sua empresa já verificou se o ICMS está sendo calculado sobre uma base que inclui IBS e CBS indevidamente? Você acredita que outras Secretarias de Fazenda vão seguir o entendimento de São Paulo, ou espera mais resistência do Fisco em 2027? Deixe sua opinião nos comentários — sua experiência pode ajudar outros gestores que estão passando pela mesma dúvida.
#ReformaTributária #IBSeCBS #PlanejamentoTributário #GestãoFinanceira #CamargoEAssociados
Entre em contato com a Camargo & Associados e descubra como podemos liberar você para liderar no nível que sua empresa merece.
Não deixe que a complexidade administrativa seja o teto de crescimento do seu negócio.